
티스토리 뷰
목차
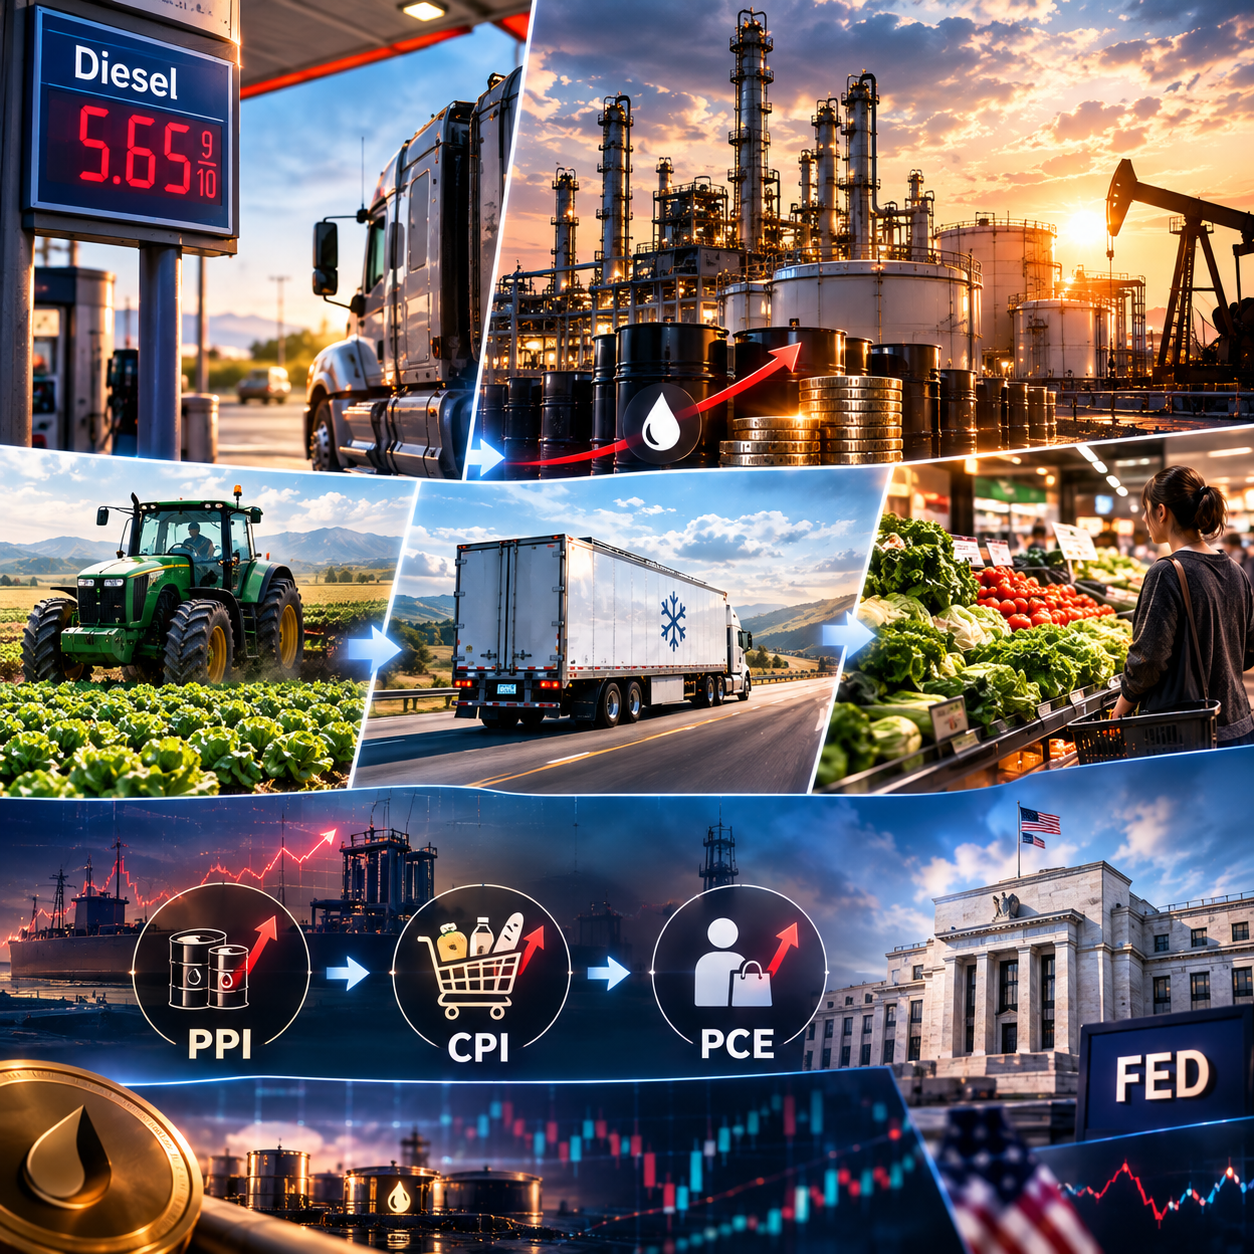
주유소 앞을 지나칠 때 저는 습관적으로 디젤 가격을 확인합니다. 요즘 뉴저지 기준 갤런당 5달러 65센트. 미국 평균은 5달러 85센트로 사상 최고치입니다. 그런데 이 숫자가 단순히 트럭 기사들의 문제로 끝나지 않는다는 게 문제입니다. 디젤 한 갤런이 오르면, 마트 진열대의 상추 가격도 결국 따라 올라갑니다.
정제 병목의 실체
미국은 세계 최대 산유국입니다. 그런데 디젤이 부족하다는 말이 이상하게 들리지 않으신가요? 저도 처음엔 그랬습니다. 원유가 넘쳐나는데 왜 디젤이 모자란다는 건지 직관적으로 이해가 안 됐거든요.
핵심은 원유와 디젤 사이에 '정제'라는 과정이 있다는 겁니다. 정제 마진(crack spread)이란 원유 가격과 완성된 정제유 가격의 차이를 의미합니다. 쉽게 말해 정유사가 원유 1배럴을 사서 디젤로 만들었을 때 남기는 이익이 얼마냐는 것입니다. 이 정제 마진이 최근 배럴당 100달러를 넘어섰습니다. 역사적으로 이례적인 수준입니다(출처: 미국 에너지정보청(EIA)).
그렇다면 정유사들이 디젤을 마구 찍어내면 되지 않을까요? 미국 정유 시설 가동률은 이미 97%를 넘겼습니다. 사실상 풀가동 상태입니다. 제가 이 수치를 처음 봤을 때 솔직히 예상 밖이었습니다. 아직도 여유가 있을 거라고 막연히 생각했거든요.
문제는 설비 구조상 디젤만 골라서 더 많이 뽑아낼 수 없다는 데 있습니다. 하나의 정유 시설에서 원유를 가공하면 휘발유, 디젤, 항공유, 난방유가 한꺼번에 생산됩니다. 생산 비율을 일부 조정할 수는 있지만 한계가 있습니다. 그리고 여기에 전 세계 공급 차질이 겹쳤습니다.
글로벌 정제 공급망이 동시에 흔들렸다
제가 가장 놀란 부분은 여러 지역의 차질이 동시에 터졌다는 점입니다. 러시아-우크라이나 전쟁에서 드론 공격으로 러시아 내 정유 시설이 멈추거나 처리량이 줄었습니다. 러시아는 원래 주요 디젤 수출국이었지만 국내 공급을 지키기 위해 수출을 제한했습니다. 중국도 자국 우선 원칙으로 디젤 수출을 줄였습니다. 호르무즈 해협의 운항 차질은 이미 생산된 디젤과 항공유의 수출 경로까지 막았습니다(출처: 국제에너지기구(IEA)).
결국 트럭은 WTI(서부 텍사스산 중질유, 원유의 국제 기준 가격)나 브렌트유를 넣고 달리는 게 아닙니다. 정유 시설에서 나온 디젤을 넣고 달립니다. 원유가 있어도 그것을 디젤로 바꿔줄 시설이 부족하면 가격은 계속 오를 수밖에 없습니다.
- 미국 정유 시설 가동률: 97% 초과 (사실상 증산 여력 없음)
- 정제 마진(crack spread): 배럴당 100달러 돌파, 사상 최고 수준
- 러시아: 드론 피격으로 정유 시설 가동 축소 + 수출 제한
- 중국: 자국 공급 우선으로 디젤·휘발유 수출 감소
- 호르무즈 해협: 운항 차질로 정제유 수출 경로 제한
디젤 한 갤런이 밥상과 금리에 닿는 거리
디젤을 '산업의 연료'라고 부르는 이유가 뭘까요? 이 개념이 와닿는 가장 빠른 방법은 마트에서 상추 한 봉지를 집어 드는 장면을 떠올리는 겁니다.
캘리포니아 농장에서 트랙터가 땅을 갈고 씨앗을 심고 수확합니다. 트랙터는 디젤로 움직입니다. 수확한 상추는 냉장 트럭에 실려 뉴욕까지 수천 킬로미터를 이동합니다. 트럭도 디젤입니다. 냉장 상태를 유지하는 데 또 에너지가 들어갑니다. 농장 단계에서 한 번, 운송 단계에서 다시 한 번, 디젤 비용이 쌓이는 구조입니다.
대형 장거리 트럭은 연료 탱크 용량이 200갤런을 넘기도 합니다. 지금 가격으로 탱크를 꽉 채우면 연료비만 1,100달러를 훌쩍 넘습니다. 제가 이 계산을 해봤을 때 꽤 먹먹했습니다. 그 비용이 결국 운임에 녹아들고, 납품가에 녹아들고, 소비자 가격에 닿습니다.
신선 식품부터 연준 금리까지 이어지는 파급 경로
특히 채소, 과일, 우유, 육류 같은 신선 식품이 먼저 타격을 받습니다. 공산품은 출하를 늦추거나 재고로 버틸 수 있습니다. 신선 식품은 유통 기한이 짧아 디젤 가격이 내려갈 때까지 기다릴 수 없습니다. 무조건 정해진 시간 안에 냉장 상태로 보내야 합니다.
지금은 수요가 겹치는 시기이기도 합니다. 가을 수확철에 트랙터와 수확기 운행이 늘고, 연말 쇼핑 시즌을 앞두고 물류 화물도 폭증합니다. 여기에 북동부 지역의 겨울 난방유 수요까지 가세합니다. 난방유는 디젤과 생산 공정이 거의 같기 때문에 한정된 정유 설비를 놓고 경쟁합니다.
이 비용이 생산자 물가지수(PPI, Producer Price Index)를 먼저 자극합니다. PPI란 기업들이 원자재와 서비스를 구매하는 단계의 가격 변화를 측정하는 지표입니다. 이후 기업들이 오른 비용을 판매가에 반영하면 소비자물가지수(CPI)와 개인소비지출(PCE)에도 압력이 쌓입니다. PCE는 연준(Fed)이 물가 목표를 평가할 때 가장 중시하는 지표입니다.
디젤 가격 자체는 근원 물가에 포함되지 않습니다. 하지만 운송비와 생산비 전반으로 번지면 근원 물가에도 간접 압력이 됩니다. 연준이 이 부분을 주시하는 이유가 여기 있습니다. 디젤발 비용 상승이 충분히 확산되면 연준이 금리를 낮추기 어려워지고, 고금리가 예상보다 길어질 수 있습니다. 증시에서는 높은 정제 마진을 누리는 발레로(Valero), 마라톤 페트롤리엄(Marathon Petroleum) 같은 정유사에는 수익 기회가 되지만, 운송·항공·농업·건설 업종은 비용 부담이 그만큼 커집니다.
자주 묻는 질문
Q. 미국이 세계 최대 산유국인데 왜 디젤이 부족한 건가요?
A. 원유를 가지고 있다고 해서 디젤이 바로 생기지는 않습니다. 정유 시설에서 가공해야 하는데, 미국 정유 시설 가동률이 이미 97%를 넘어 사실상 풀가동 상태입니다. 여기에 러시아·중국의 정제유 수출 감소, 중동 분쟁으로 인한 호르무즈 해협 차질까지 겹치면서 정제 병목이 발생한 것입니다. 원유가 아니라 '정제 능력'이 지금의 핵심 변수입니다.
Q. 전략 비축유를 방출하면 디젤 가격이 내려가나요?
A. 전략 비축유 방출은 원유 가격을 낮추는 데 효과가 있을 수 있습니다. 그러나 정유 시설이 이미 최대치로 돌아가고 있는 상황에서 원유를 더 풀어도 디젤 생산을 바로 늘리기는 어렵습니다. 지금 문제는 원유 부족이 아니라 정제 능력의 한계이기 때문입니다. 근본 해결책이 되기에는 구조적 한계가 있습니다.
Q. 디젤 가격이 오르면 마트 식품 가격도 오르나요?
A. 바로 오르지는 않지만, 시차를 두고 반영됩니다. 농기계 운행비와 냉장 트럭 운임이 먼저 오르고, 이 비용을 농가와 운송사가 더 이상 흡수하지 못하면 납품가에 전가됩니다. 특히 유통 기한이 짧아 기다릴 수 없는 채소, 과일, 유제품, 육류 같은 신선 식품부터 가격 압력이 커지는 경향이 있습니다.
Q. 디젤 가격 급등이 연준 금리에 영향을 줄 수 있나요?
A. 직접적인 연결은 아니지만 간접 경로가 있습니다. 디젤발 비용 상승이 PPI를 거쳐 CPI와 PCE로 확산되면, 연준이 가장 중시하는 근원 물가에 간접 압력이 생길 수 있습니다. 그렇게 되면 연준이 금리를 낮추기 어려워지고, 고금리 기조가 시장 예상보다 더 오래 유지될 가능성이 높아집니다.
결론
주유소 앞 디젤 가격판을 보면서 저는 이제 트럭 한 대의 연료비가 아니라 공급망 전체의 온도를 확인하는 느낌이 됩니다. 디젤 가격은 휘발유처럼 매일 뉴스에 나오지 않지만, 실제로 미국 경제를 움직이는 연료는 디젤입니다.
정제 병목은 원유를 더 뽑는다고 해결되지 않습니다. 새 정유 시설을 짓는 데는 수년과 수십억 달러가 필요하고, 중동과 러시아의 상황이 단기간에 정상화되기도 어렵습니다. 지금 당장 주목해야 할 건 유전이 아니라 정유 시설이라고 봅니다. 가을 수확, 연말 물류, 겨울 난방 수요가 겹치는 지금, 디젤 재고 동향을 주시하는 것이 미국 물가를 읽는 가장 현실적인 방법일 수 있습니다.