
티스토리 뷰
목차
솔직히 저는 퍼머스(Pūrmus)라는 이름을 처음 들었을 때 아무 감흥이 없었습니다. 호주 어딘가에서 데이터 센터를 짓는다는 생소한 회사. 그런데 이 기업이 호주 증시 사상 두 번째로 큰 IPO를 준비했다가 단 48시간 만에 상장을 철회했다는 소식을 접하고 나서, 제가 AI 인프라 투자 흐름을 너무 낙관적으로만 보고 있었다는 걸 인정해야 했습니다. 퍼머스 한 곳의 이야기가 아니라, 지금 AI 투자 시장 전체가 변곡점을 맞이했다는 신호였거든요.
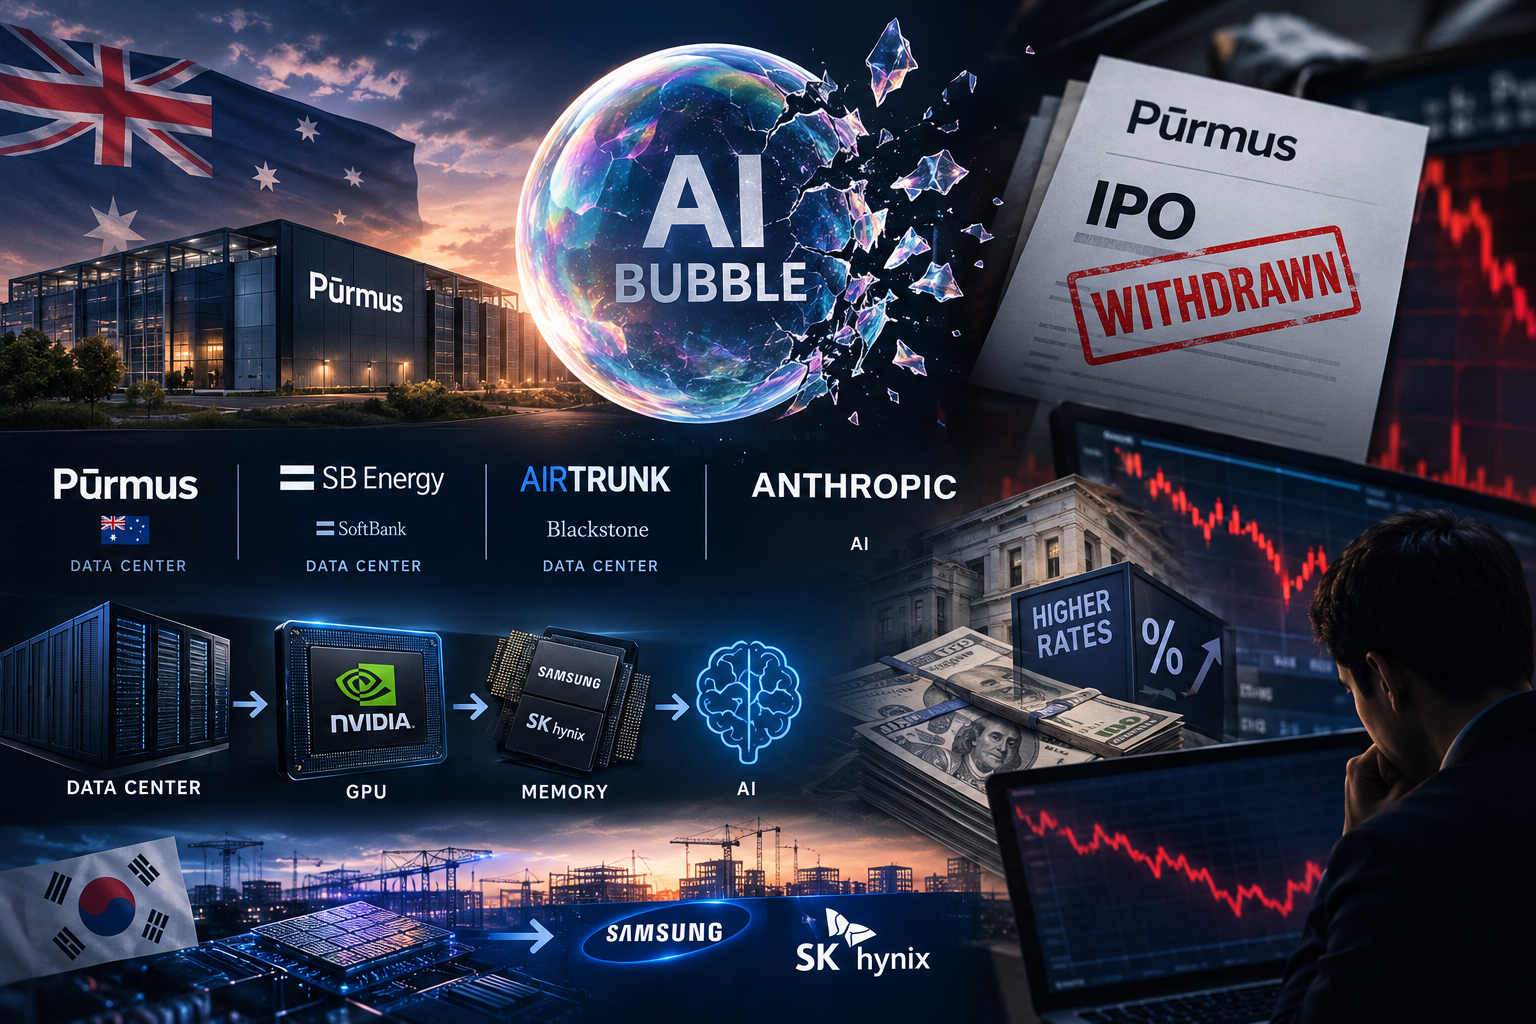
AI 버블의 민낯 — 퍼머스는 어떤 회사였나
퍼머스는 2019년 비트코인 채굴 회사로 출발했습니다. 암호화폐 시장이 시들해지자 2024년 말에 AI 데이터 센터 사업자로 업종을 갈아탔는데, 이 경로 자체는 미국의 코어위브(CoreWeave)도 밟은 길이라 업계에선 그리 낯선 공식이 아닙니다.
제가 이 회사에서 눈길을 끌렸던 건 엔비디아(NVIDIA)가 지분 약 7%를 가진 3대 주주라는 사실이었습니다. 엔비디아는 퍼머스에 GPU 칩을 공급하고, 그 칩으로 퍼머스가 벌어들이는 클라우드 매출 일부를 나눠 받는 구조를 만들었는데, 이른바 벤더 파이낸싱(Vendor Financing)이라고 합니다. 쉽게 말해 장비를 팔면서 동시에 그 장비로 벌 돈의 일부까지 챙기는 방식입니다. 블랙스톤, 시타델을 운영하는 코튜 매니지먼트, 제인스트리트 같은 월가 큰손들도 투자자 명단에 이름을 올리면서 기대감은 극에 달했습니다.
몸값이 오른 속도는 제가 보고도 믿기 어려울 정도였습니다. 엔비디아가 처음 투자한 시점의 기업 가치는 12억 달러(약 1조 6천억 원)였는데, 불과 1년도 안 돼 105억 달러(약 14조 원)로 불었습니다. 그리고 상장을 두 달 앞두고 회사 측이 제시한 몸값은 306억 달러, 우리 돈으로 41조 원이었습니다. 연 매출은 700억 원, 순손실은 1천억 원 수준인 회사가 41조 원을 요구한 셈입니다.
문제는 실제로 가동 중인 데이터 센터입니다. 퍼머스가 계획한 총 용량은 900MW인데, 실제로 돌아가고 있는 것은 멜버른과 싱가포르 두 곳을 합쳐 46MW뿐입니다. 전체 계획의 5%도 채 안 되는 수치죠. 메타(Meta), 오픈AI(OpenAI)와 맺은 계약서를 담보로 미래 가치에 웃돈을 얹어 달라는 요청이었는데, 결국 기관 투자자들은 이 논리를 거부했습니다.
10월 6일 기관 투자자 청약 뚜껑이 열리자 반응은 싸늘했습니다. 밸류에이션이 과도하다는 지적이 쏟아졌고, 초기 투자자 지분 절반 가량이 상장 첫날 락업(lock-up) 없이 매도 가능한 상태로 풀린다는 사실이 알려지면서 오버행(Overhang) 우려가 퍼졌습니다. 여기서 오버행이란 대량 매도 가능 물량이 시장에 대기하고 있어 주가 하락 압력으로 작용하는 현상을 말합니다. BOA, JP모건, 모건스탠리 등 상장 주관사들이 밤새 공모가를 절반 수준으로 깎는 구조 조정안을 제시했지만 역부족이었고, 10월 9일 금요일 아침 상장 철회 성명이 나왔습니다. 블룸버그는 이를 "AI 데이터 센터의 떠오르는 별이 48시간 만에 최악의 IPO 실패작이 됐다"고 표현했습니다(출처: Bloomberg).
- 기업 가치 1년 새 25배 상승 (12억 달러 → 306억 달러)
- 실제 가동 중인 데이터 센터는 계획 용량의 5% 미만(46MW)
- 연 매출 700억 원, 순손실 1천억 원인 회사에 41조 원 요구
- 기관 청약 실패 → 48시간 만에 상장 자진 철회
- 퍼머스 지분 보유 건설사 마스 그룹 주가 하루 30% 급락
상장 철회는 퍼머스만의 문제가 아니었다
처음엔 퍼머스의 욕심이 문제라고 생각했습니다. 그런데 조금 더 들여다보니 이건 한 회사의 무리수가 아니었습니다. 비슷한 시기에 소프트뱅크(SoftBank)의 데이터 센터 자회사 SB에너지(SB Energy)도 나스닥 상장 일정이 미뤄졌고, 블랙스톤이 아시아태평양 사상 최대 규모로 인수한 에어트렁크(AirTrunk)도 상장을 내년으로 연기했습니다. 흐름이 통째로 막힌 모양새였습니다.
SB에너지 사례가 특히 제 눈에 걸렸습니다. 이 회사는 세계 최대 AI 데이터 센터 수주 기업으로 불렸고, 엔비디아가 작년 8월 15억 달러를 투자하면서 상장 시 15억 달러어치를 추가 매입하겠다고 약속까지 한 곳입니다. 9월 1일 미국 증권거래위원회(SEC)에 상장 신고서를 제출하며 기업 가치 500억 달러(67조 원)를 목표로 했습니다.
그런데 로드쇼(Road Show) 직전 사전 마케팅에서 투자자 반응이 다시 한번 싸늘했습니다. 로드쇼란 상장 전 기관 투자자들을 찾아다니며 투자 설명회를 여는 과정으로, 사실상 공모 흥행의 바로미터입니다. 이 자리에서조차 500억 달러에 한참 못 미치는 가격이 제시되자, 로드쇼는 아직까지 열리지 않은 채 속도 조절에 들어갔습니다.
이유가 있었습니다. SB에너지의 올해 상반기 매출은 1억 달러 남짓인데 대부분 기존 태양광 사업에서 나온 것이었고, AI 데이터 센터는 현재 단 한 곳도 가동 중이 아닙니다. 내세운 수주 잔고 600조 원은 대부분 20년짜리 장기 임대 계약으로, 600조 원 중 500조 원은 2034년 이후에야 매출로 인식됩니다. 반면 계약된 데이터 센터를 모두 짓는 데 필요한 비용은 200조 원으로, 당장 돈이 빠져나가야 하는 구조입니다.
더 결정적인 리스크는 오픈AI 단일 고객 의존도입니다. 계약 용량 8.8GW 중 50MW를 빼면 거의 전부가 오픈AI 물량인데, 오픈AI 자체가 최근 AI 개발 속도를 조절하겠다고 밝히고 상장도 내년 이후로 미룬 상황입니다. SB에너지→오픈AI→엔비디아가 하나로 묶인 순환 고리가 형성된 셈이고, 어느 한 곳이 흔들리면 전체가 영향을 받는 구조입니다. 제가 이 고리를 직접 분석해보면서 솔직히 좀 아찔했습니다.
골드만삭스(Goldman Sachs)는 이 일련의 흐름을 두고 "AI 산업이 꿈의 단계에서 실행의 단계로 넘어가는 변곡점에 가까워졌다"고 분석했습니다(출처: Goldman Sachs). 미래 계약서만으로 수십조 원의 가치를 인정받던 시대는 끝나고, 이제는 실제 매출과 수익을 보여줘야 하는 펀더멘탈(Fundamental)의 시대로 접어들었다는 신호라는 겁니다. 여기서 펀더멘탈이란 기업의 실제 재무 상태와 사업 경쟁력 등 본질적인 가치를 의미합니다.
앤트로픽 IPO와 투자자에게 남은 숙제
이 상황을 한국 투자자 시각에서 바라보면서 제가 느낀 건 단순한 '남의 나라 이야기'가 아니라는 점이었습니다. 데이터 센터 기업들이 자금 조달에 성공해야 AI 칩을 사고, 그 칩에 들어가는 메모리 반도체 주문이 삼성전자와 SK하이닉스로 이어집니다. 상장 흥행이 막히면 이 연결 고리 전체가 느슨해집니다.
여기에 금리 변수까지 겹쳤습니다. 미국 10년물 국채 금리가 5%를 넘어서며 20년 만의 고점을 찍었고, 우량 회사채 평균 금리도 6%에 근접했습니다. 신용 등급이 없거나 투기 등급(Junk Bond) 수준인 신생 데이터 센터 기업들에게는 직격탄입니다. 투기 등급 회사채란 신용도가 낮아 원금 상환 위험이 높다고 평가되는 채권을 말합니다. 실제로 코어위브(CoreWeave)의 5년물 회사채 유통 금리는 11%를 넘어섰고, 미국 투기 등급 회사채 평균 수익률은 한 달 새 1%포인트 뛰며 8%를 돌파했습니다.
브로드컴(Broadcom) CEO 혹 탄은 싱가포르 컨퍼런스에서 "AI 산업의 다음 걸림돌은 웨이퍼도, 전력도 아닌 돈"이라고 경고했습니다. 웨이퍼 부족은 2028~2029년에, 전력난은 신규 발전 설비 가동으로 점진적으로 해소될 수 있지만, 자금 부족은 이제 막 시작된 문제라는 겁니다.
그 와중에 가장 큰 시험대는 앤트로픽(Anthropic)의 나스닥 상장입니다. 희망 공모 규모 1천억 달러, 목표 시가총액 최대 2조 달러(약 2,700조 원)로 알려져 있습니다. 올해 6월 나스닥에 상장한 스페이스엑스를 넘어서는 역대 최대 IPO 규모가 될 수 있습니다. 월가에서는 시각이 엇갈립니다. 기술주 강세론자 댄 아이브스는 "AI 혁명은 9이닝 중 3회에 불과하다. 앤트로픽이 그 심장"이라고 낙관했습니다. 반면 영화 빅쇼트의 실제 주인공 마이클 버리는 "앤트로픽 몸값이면 S&P 500 기업 78곳을 통째로 살 수 있다. 거품이 끼었다"며 "인류를 위해서라도 이 상장을 막아야 한다"는 극단적 비관론을 SNS에 올렸습니다.
제 생각에 이런 극단적 의견 충돌이 생길 때가 오히려 가장 냉정하게 숫자를 들여다봐야 할 순간입니다. 앤트로픽 상장 성패는 단순히 한 AI 기업의 문제가 아니라, 줄줄이 대기 중인 데이터 센터 IPO 흥행 여부와 글로벌 AI 투자 사이클 전체의 방향을 가늠하는 시험대가 될 것으로 보입니다. 그리고 그 결과는 국내 반도체 수요에도 곧장 연결됩니다.
자주 묻는 질문
Q. 퍼머스 IPO가 실패한 가장 큰 이유가 뭔가요?
A. 핵심은 실적과 몸값의 괴리였습니다. 연 매출 700억 원에 1천억 원 적자를 내는 회사가 41조 원 가치를 요구했는데, 실제 가동 중인 데이터 센터는 계획의 5%도 안 됐습니다. 여기에 초기 투자자 지분 절반이 상장 첫날 락업 없이 팔릴 수 있다는 오버행 이슈까지 겹치며 기관 투자자들이 일제히 외면했습니다.
Q. SB에너지는 퍼머스와 어떻게 다른가요?
A. 규모와 배경은 훨씬 크지만 구조적 문제는 비슷합니다. 소프트뱅크와 엔비디아가 대주주고 수주 잔고가 600조 원에 달하지만, 현재 가동 중인 AI 데이터 센터는 한 곳도 없습니다. 수주 잔고의 83%가 2034년 이후에야 매출로 잡히는 구조여서 투자자들이 요구한 채권 금리가 연 10% 수준으로 거론될 정도였습니다.
Q. 이게 삼성전자, SK하이닉스 주가랑 무슨 상관인가요?
A. 연결 고리가 직접적입니다. 데이터 센터 기업들이 자금 조달에 성공해야 GPU와 HBM 메모리를 구매하고, 그 주문이 삼성전자와 SK하이닉스로 이어집니다. AI 인프라 IPO 시장이 얼어붙으면 AI 칩 수요 증가 속도도 느려질 수 있고, 이는 국내 반도체 수출에 직접 영향을 줍니다.
Q. 앤트로픽 IPO는 성공할 가능성이 있나요?
A. 월가 전문가들의 의견이 극명하게 갈릴 만큼 불확실성이 큽니다. 낙관론과 비관론이 동시에 강하게 나오는 상황이라는 게 오히려 시장의 불안을 보여줍니다. 다만 앤트로픽은 퍼머스나 SB에너지와 달리 실제 서비스(Claude)를 운영하며 매출을 내고 있어 최소한 '가동 중인 것이 없다'는 비판은 피할 수 있습니다.
결론
퍼머스 사태를 보면서 제가 정리한 건 하나입니다. AI 인프라 투자의 시대가 끝난 게 아니라, 투자자들이 드디어 실체를 요구하기 시작했다는 것입니다. 계약서와 미래 계획만으로 수십 조 원을 요구하던 시대는 막을 내렸고, 이제는 지금 돌아가는 데이터 센터가 몇 개인지, 올해 매출이 얼마인지가 핵심 질문이 됩니다.
앞으로 상장 대기 중인 싱가포르 데이원, 영국 N스케일, 미국 스위치와 람다의 흥행 여부를 지켜보시길 권합니다. 그리고 무엇보다 앤트로픽 IPO가 어떤 공모가에 어느 수준의 청약 결과를 받아들일지가 글로벌 AI 투자 온도를 가늠하는 가장 중요한 지표가 될 것입니다. 환상의 시대가 끝났다면, 이제 진짜 실력 있는 기업에 기회가 돌아올 차례입니다.