
티스토리 뷰
목차
피터틸의 틸매크로가 6개월간 손을 놓고 있다가 갑자기 포트 규모를 5~6배 키워 8개 종목을 한꺼번에 쓸어 담았습니다. 총액은 약 4억 1,800만 달러, 우리 돈으로 5천억~6천억 원 규모입니다. 이 소식을 처음 접했을 때 저는 솔직히 "왜 하필 지금이고, 왜 이 종목들이지?" 하는 생각이 먼저 들었습니다. 그런데 종목을 하나하나 살펴보니 그 안에 꽤 선명한 그림 하나가 그려져 있었습니다.
전기 밸류체인
피터틸의 상장 주식 포트를 추적하기에 가장 적합한 창구는 틸매크로(Thiel Macro)입니다. 이 회사는 글로벌 매크로 전략을 기반으로 자기 돈을 직접 굴리는 구조라, 13F 공시를 통해 어느 정도 그의 베팅 방향을 엿볼 수 있습니다. 여기서 13F란 미국 SEC에 분기마다 의무 제출하는 기관 투자자 보고서로, 해당 분기 마지막 날 기준의 롱 포지션 상장 주식 현황을 공개하는 서류입니다.
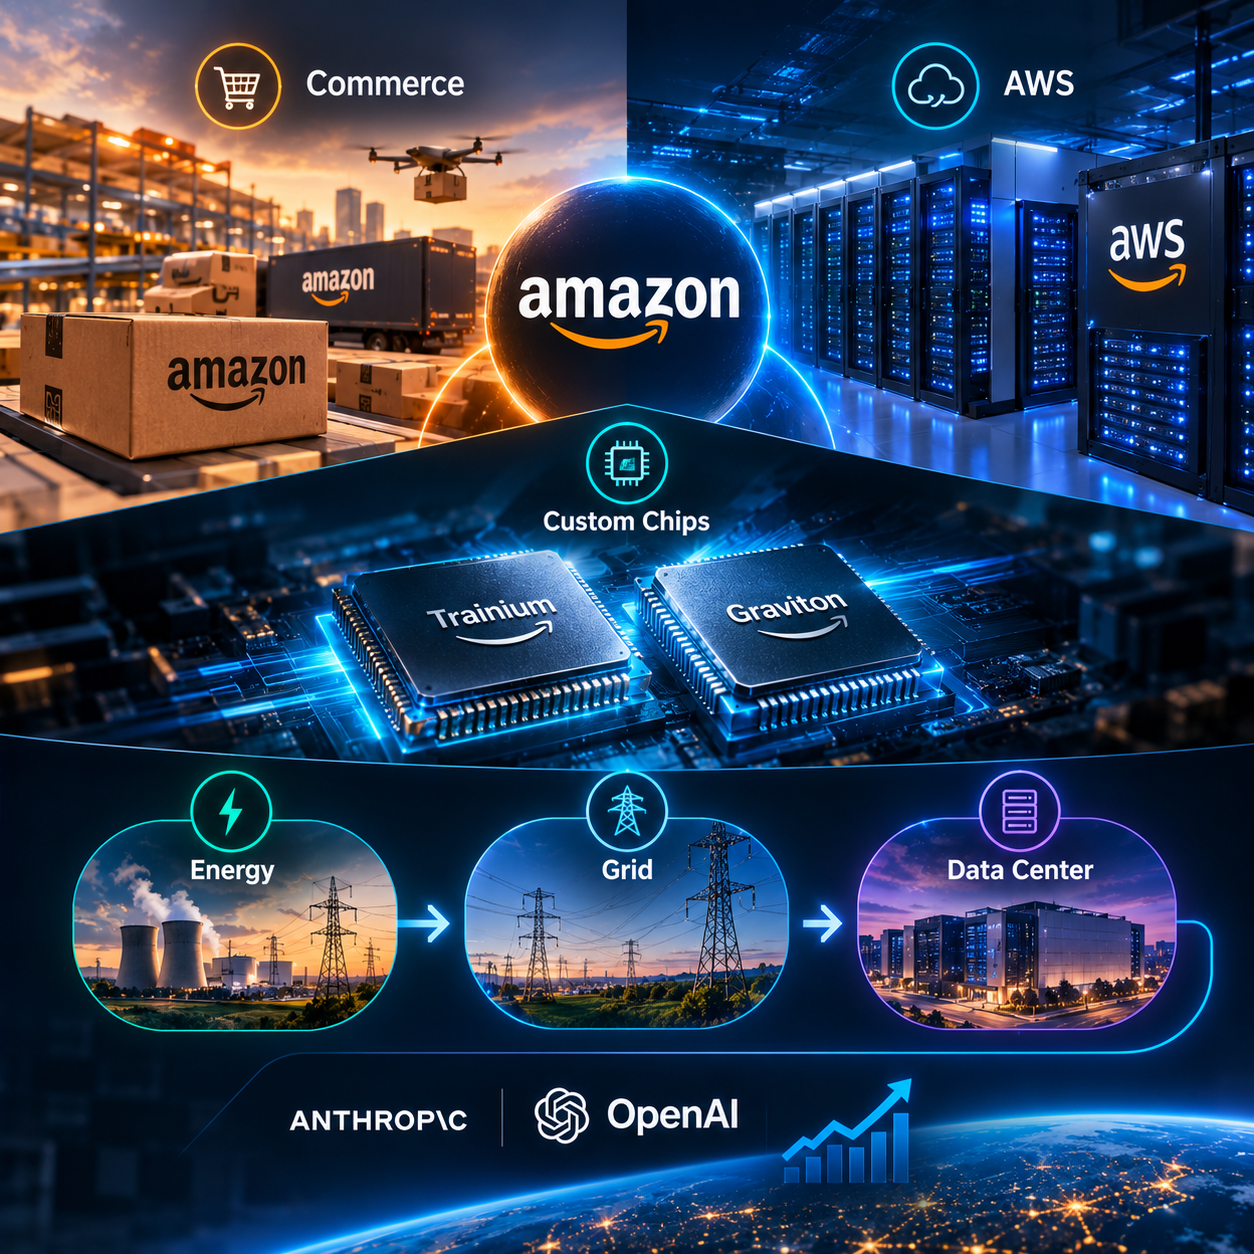
이번 2분기 말 기준 포트를 처음 봤을 때 저는 꽤 놀랐습니다. 아마존 28%, 그리고 나머지 7개 종목이 전부 에너지 관련이었거든요. 처음엔 단순히 "에너지 섹터 베팅이구나" 싶었는데, 자세히 보니 그 안에 구조가 있었습니다. 전기가 만들어져서 데이터 센터까지 도달하는 전 과정, 즉 밸류체인(value chain) 전체를 커버하는 구성이었습니다.
원료 단계에는 비스트라에너지(Vistra Energy)에 18%, X에너지에 15%를 배분했습니다. 비스트라는 천연가스와 원자력을 기반으로 직접 발전하는 회사이고, X에너지는 소형 모듈 원자로 기술을 개발하는 곳입니다. 그리고 송전과 배전을 담당하는 규제 유틸리티(Regulated Utility) 회사 네 곳에 각각 10%씩 고르게 배분했습니다. 규제 유틸리티란 정부 산하 기관이 요금을 직접 책정하는 민간 전력 회사를 말하는데, 우리나라로 치면 특정 지역을 담당하는 민영 한국전력 같은 개념입니다. 해당 종목들의 티커는 AEP, FE, DTE, CMS입니다.
규제 유틸리티의 수익 구조
이 회사들의 이익 공식은 단순합니다. 레이트베이스(Rate Base)에 허용 수익률을 곱한 값입니다. 레이트베이스란 해당 회사가 보유한 발전소, 송전탑, 변전소 등 자산의 장부 가치를 의미하고, 여기에 정부가 허용하는 수익률이 곱해져 이익이 결정됩니다. 즉 요금을 마음대로 올리진 못하지만, 반대로 망할 가능성도 거의 없는 구조입니다.
그런데 흥미로운 건 이 네 회사가 모두 오하이오와 미시간 주에 집중되어 있다는 점입니다. 제가 예전에 인디애나 주에 잠깐 머문 적이 있는데, 이 중부 지역의 공통점이 있습니다. 땅값이 싸고, 오대호 덕분에 물이 풍부하고, 캐나다 국경과 가까워 날씨가 생각보다 훨씬 서늘합니다. 데이터 센터는 엄청난 열을 내뿜기 때문에 냉각이 핵심인데, 이 세 조건이 딱 맞아떨어지는 겁니다.
기존 데이터 센터의 메카였던 버지니아 북부는 이미 포화 상태입니다(출처: Data Center Knowledge). 하이퍼스케일러들이 다음 입지를 물색하는 상황에서 오하이오와 미시간이 유력 후보로 거론되고 있습니다. 피터틸이 네 회사에 똑같이 10%씩 배분한 것도 "어느 회사가 더 좋냐"가 아니라 "이 지역 자체에 배팅한다"는 신호로 읽힙니다. 제 판단엔 꽤 설득력 있는 접근입니다.
- 원료·발전: 비스트라에너지(18%), X에너지(15%) — 전기를 직접 만드는 단계
- 송전·배전: AEP, FE, DTE, CMS 각 10% — 전기를 수요처까지 전달하는 단계
- 수요처: 아마존(AMZN) 28% — 데이터 센터가 전기를 소비하는 단계
아마존 AWS
포트에서 단일 종목으로 가장 큰 비중인 28%가 아마존입니다. 테크 주식 중에서는 아마존 하나뿐이라는 점도 인상적입니다. 저도 업무에서 AWS를 직접 써봤는데, 비용이 만만치 않다는 걸 몸으로 압니다. 그런데 그 비쌈에도 불구하고 왜 아마존인지, 뜯어보면 이유가 있습니다.
아마존의 구조는 크게 두 축입니다. 이커머스 기반의 유통 커머스와, AWS로 대표되는 클라우드 사업입니다. 구글은 AI가 너무 잘되면 광고 기반 검색 본업이 위협받고, 마이크로소프트도 AI 에이전트가 오피스를 대체할 수 있다는 우려가 존재합니다. 반면 아마존의 유통 커머스는 AI의 발전과 직접적인 충돌 관계가 없습니다. 이 점이 다른 빅테크 대비 아마존이 갖는 구조적 안전판입니다.
AWS는 현재 전년 동기 대비 매출 성장률이 36%로 반등 사이클에 진입한 상태입니다. 이미 매출 규모가 거대한 회사에서 이 정도 성장률이 다시 올라간다는 건, 시장에서 훨씬 더 높이 평가받는 신호입니다. 제 경험상 성장률이 올라가는 사이클에서 주가가 가장 큰 모멘텀을 받는 경우가 많았습니다.
트레이니움·그래비톤
아마존의 숨겨진 카드는 자체 칩 사업입니다. 트레이니움(Trainium)은 AI 학습용 반도체, 그래비톤(Graviton)은 자체 CPU입니다. 두 칩의 연간 환산 매출이 250억 달러 페이스로 달리고 있고, 경영진은 세 자릿수 성장 중이라고 밝혔습니다(출처: Amazon IR). 솔직히 이건 예상 밖이었습니다. TPU로 앞서가는 구글에만 눈이 갔었는데, 아마존이 이 정도 규모로 자체 칩을 팔고 있을 줄은 몰랐습니다.
전략은 코스트코의 PB 브랜드 커클랜드와 흡사합니다. AWS라는 유통 채널 안에 이미 수만 개의 기업 고객이 들어와 있고, 그 고객들에게 "엔비디아 GPU 대신 트레이니움 쓰면 더 저렴합니다"라고 제안하는 겁니다. 제가 AWS를 써봤을 때도 비용 절감 옵션을 추천하는 프롬프트가 계속 떴던 기억이 납니다. 그 채널로 자체 칩을 끼워 파는 건 매우 자연스러운 수순입니다.
앤트로픽과는 10년, 1,000억 달러 규모의 컴퓨팅 계약을 맺었고, 오픈AI와도 비슷한 규모의 계약을 체결했습니다. 두 계약 모두 트레이니움과 그래비톤 채택이 조건에 포함되어 있습니다. 하드웨어 최적화부터 소프트웨어 튜닝까지 공동으로 진행하다 보면, 앤트로픽과 오픈AI가 아마존 인프라에서 쉽게 빠져나가기 어려워지는 락인(lock-in) 효과가 생깁니다. 수주 잔고(RPO, Remaining Performance Obligation)는 4,960억 달러로 전년 대비 154% 급등했습니다. RPO란 이미 계약이 체결됐지만 아직 수익으로 인식되지 않은 미래 매출 확약액을 의미합니다. 이 수치가 이 정도라면, 지금의 캐펙스 투자 확대는 충분히 납득 가능한 행보로 보입니다.
투자 리스크
포브스 기준 피터틸의 순자산은 약 320억 달러입니다. 그런데 이번에 공개된 틸매크로의 포트 규모는 약 4억 1,800만 달러, 순자산 대비 약 80분의 1 수준입니다. 이 수치를 처음 계산했을 때 저는 잠깐 멈칫했습니다. 우리가 보는 건 피터틸 전체 베팅의 극히 일부라는 뜻이거든요. 13F에는 비상장 주식, 파생상품, 원자재 포지션, 숏 전략은 포함되지 않습니다. 그래서 이 포트는 그의 전략을 엿보는 창문일 뿐, 전체 그림이 아닙니다.
따라가기 전에 생각해봐야 할 리스크들을 정리하면 이렇습니다. 첫째, AI 자체가 기대만큼 수익화에 실패하거나 버블이 꺼지는 시나리오입니다. 이 포트는 AI 성장을 전제로 짜인 구조라, 그 전제가 흔들리면 아마존과 에너지 주 모두 타격을 받습니다. 둘째, 데이터 센터 입지 리스크입니다. 오하이오·미시간을 겨냥한 네 개 규제 유틸리티 배팅은, 만약 하이퍼스케일러들이 텍사스나 다른 지역으로 방향을 틀면 의미가 크게 줄어듭니다. 셋째, 앤트로픽과 오픈AI의 계약 이행 리스크입니다. 수조 원 규모의 장기 계약이 체결됐지만, 이 AI 스타트업들이 실제로 그 비용을 감당할 만큼 수익을 내지 못하면 어떻게 될지는 아무도 장담할 수 없습니다.
개인적으로 이 포트에서 가장 인상 깊은 부분은 밸류에이션 관점에서의 아마존입니다. 포워드 PER 기준으로 현재 약 28배 수준인데, 역사적 평균 대비로는 상당히 낮은 구간에 있습니다. PSR(주가매출비율)은 과거와 큰 차이가 없지만, 이익 성장 속도가 붙고 있다는 점을 감안하면 상대적으로 저평가 여지가 있다는 판단은 무리가 아닙니다. 물론 절대적 수치로 "싸다"고 단언하기는 어렵고, 이건 어디까지나 제 해석입니다.
자주 묻는 질문
Q. 틸매크로 13F가 뭔가요? 피터틸 전체 투자를 보여주는 건가요?
A. 13F는 미국 SEC에 분기마다 제출하는 기관 투자자 보고서로, 해당 분기 말 기준의 미국 상장 주식 롱 포지션만 공개됩니다. 비상장 주식, 파생상품, 숏 포지션, 원자재 투자는 포함되지 않습니다. 즉 피터틸 전체 베팅의 일부만 볼 수 있고, 이번 포트 규모도 그의 순자산 320억 달러 대비 80분의 1 수준에 불과합니다.
Q. 규제 유틸리티 회사가 왜 데이터 센터 관련주인가요?
A. 규제 유틸리티는 특정 지역 내 전력 송배전을 독점하는 민간 전력 회사입니다. 데이터 센터가 해당 지역에 들어서면 전기 수요가 폭발적으로 늘어나고, 그 증가분이 고스란히 이 회사들의 레이트베이스(보유 자산 가치) 확대로 이어져 이익이 커지는 구조입니다. 피터틸이 오하이오·미시간 유틸리티 4개 종목을 고른 건 그 지역으로 데이터 센터가 이동할 것이라는 지역 배팅에 가깝습니다.
Q. 아마존 트레이니움이 엔비디아를 대체할 수 있나요?
A. 단기간에 엔비디아를 대체하기는 어렵습니다. 다만 트레이니움은 AWS 고객에게 비용 효율을 앞세워 추론·학습 워크로드 일부를 가져오는 전략을 쓰고 있습니다. 앤트로픽과 오픈AI 같은 주요 AI 회사들이 트레이니움 최적화 계약을 맺은 만큼, 범용 대체보다는 AWS 생태계 내 락인 수단으로서의 의미가 더 큽니다.
Q. 피터틸이 아마존 외에 다른 테크주는 왜 안 담았나요?
A. 공개된 포트 기준으로 테크 종목은 아마존뿐입니다. 구글은 AI 발전이 광고 검색 본업을 잠식할 수 있고, 마이크로소프트도 AI 에이전트가 오피스 수요를 줄일 수 있다는 리스크가 있습니다. 반면 아마존의 이커머스 부문은 AI와 직접 충돌하지 않고, AWS는 AI 인프라 수요의 직접 수혜를 받습니다. 이 비충돌성이 피터틸이 아마존에만 집중한 핵심 이유로 보입니다.
결론
피터틸의 이번 포트를 한 문장으로 표현하면 "전기가 데이터 센터에 닿기까지의 모든 길목에 투자한다"입니다. 원료 발전부터 송전, 그리고 수요처인 아마존까지 밸류체인 전체를 촘촘하게 배치한 구조는 단순한 섹터 배팅이 아니라 하나의 테제를 주식으로 구현한 것처럼 보입니다. AI가 계속 성장한다면 전기 수요도 폭발할 것이고, 그 전기가 지나가는 모든 길목에서 수익이 발생한다는 논리입니다.
물론 이걸 그대로 따라 하자는 말은 절대 아닙니다. 제가 이 포트에서 얻은 건 "피터틸은 AI 수혜를 어디서 보고 있는가"에 대한 시각 하나입니다. 엔비디아 같은 화려한 종목보다 전기 인프라와 아마존을 택했다는 사실 자체가 꽤 많은 것을 시사합니다. 관심 있으신 분들은 13F 원문도 직접 확인해보시길 권합니다.